新能源汽车充电器市场研究报告 产品趋势与新市场细分深度分析
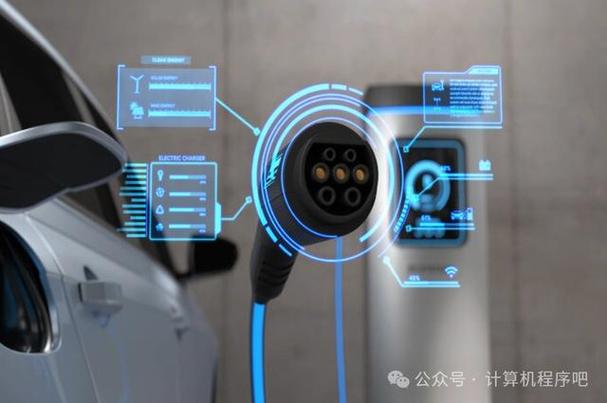
随着全球新能源汽车(NEV)渗透率的快速提升,充电器作为核心配套基础设施,其市场正在经历结构性变革。本报告基于最新市场调查数据,深入分析新能源汽车充电器(含车载充电机OBC、便携式充电器、直流快充桩、无线充电等)的产品技术趋势,并挖掘新兴市场细分机会,为行业参与者提供决策参考。
一、市场概览:规模与驱动因素
据市场调查机构预测,2025年全球新能源汽车充电器市场规模将突破450亿美元,2023-2028年复合年增长率(CAGR)约为22.6%。主要驱动因素包括:各国禁售燃油车时间表明确,中国、欧洲、北美政策补贴持续;800V高压平台车型密集上市,对充电器功率密度和效率提出新要求;用户对充电速度、便捷性需求升级。
二、产品趋势深入分析
1. 大功率与高压化
车载充电机(OBC)从主流的6.6kW、11kW向22kW甚至43kW演进,配合800V电气架构实现“充电5分钟,续航300km”。碳化硅(SiC)器件加速替代硅基IGBT,使OBC效率提升至97%以上,体积缩小30%。
2. 液冷散热成为标配
为应对大功率充电的热管理挑战,液冷充电枪和液冷模块在直流快充桩中渗透率快速提升,支持500A以上大电流持续输出。
3. 双向充放电(V2G/V2L)
双向OBC和双向直流桩逐渐商业化,车辆可作为移动储能单元向电网或用电设备供电,催生新的能源交互生态。
4. 集成化与多合一
“OBC+DC/DC+PDU”三合一甚至多合一集成方案成为主流,减少体积、降本并提高可靠性。
5. 无线充电从实验走向量产
磁共振无线充电技术在特定场景(自动驾驶出租车、园区物流)开始小批量部署,功率等级达11kW,效率超过90%,但对准精度和成本仍是瓶颈。
6. 便携式充电器智能化
随车充向小体积、高功率(7kW以上)、带APP控制和漏电保护方向发展,满足应急补能需求。
三、新市场细分挖掘
基于市场调查,以下细分赛道呈现高增长潜力:
1. 800V高压平台专属充电器
针对保时捷Taycan、小鹏G9、蔚来等800V车型,需要1000V耐压、高绝缘等级充电器,目前市场供给稀缺,利润空间较大。
2. 商用车与工程机械充电器
重卡、电动大巴、叉车、矿卡等需要超大功率(100kW-1MW)充电系统,且对防尘防水、抗震要求严苛。该细分市场集中度低,本土化服务需求强。
3. 目的地充电与社区共享充电
商场、酒店、写字楼场景下,11kW-22kW交流慢充桩结合智能负载调度,解决老旧小区电容不足问题。社区共享模式在上海、深圳已开始试点。
4. 光储充一体化充电站
整合光伏、储能和充电器,实现清洁能源就地消纳并降低对电网冲击。适合高速公路服务区、偏远地区。
5. 便携式应急充电与道路救援
移动充电车、充电机器人、折叠式直流便携设备,解决续航焦虑。现场调查显示,70%用户愿意为应急充电服务付费。
6. 海外新兴市场适配充电器
东南亚、中东、拉美地区新能源汽车增长迅速,但电网不稳定、高温高湿环境常见,需要宽电压输入、防盐雾腐蚀的充电器解决方案。
四、竞争格局与市场调查发现
市场调查覆盖全球120家充电器厂商,结果显示:
- 车载充电机OBC市场:比亚迪、威迈斯、英搏尔、法雷奥、博世占据主要份额;SiC OBC订单向国内头部企业集中。
- 直流快充模块:英飞源、优优绿能、通合科技、台达、ABB领跑,液冷模块毛利率高出风冷15个百分点。
- 用户痛点:63%受访者抱怨公共充电桩损坏率高,58%认为充电速度未达宣传值,49%需要更灵活的支付方式。
- 采购决策因素:可靠性(第一)、价格、功率等级、售后服务。
五、结论与战略建议
产品趋势正从“能充电”转向“充得快、充得智、充得绿”。企业应重点布局SiC高压OBC、液冷超充、双向充放电及光储充一体化方案。针对商用车、社区共享、应急救援等新细分市场,开发差异化产品。建议投资者关注具备核心功率器件自研能力的充电器企业,以及能够提供软硬件一体化能源管理服务的方案商。
(本报告数据截至2025年第一季度,基于公开市场调查与行业访谈。)